Loan Calculator: Smart Plan
โดย Fergus Games
4.2
- ความปลอดภัย
- 100% Safe
- หมวดหมู่
- การเงิน
- คะแนนรีวิว
- 4.2
- ราคา
- Free
- ดาวน์โหลด
- 100.00K
แอปนี้ปลอดภัย เชื่อถือได้ ติดตั้งฟรี และดาวน์โหลดได้รวดเร็วโดยไม่มีความเสี่ยงหรือมัลแวร์
ภาพหน้าจอ
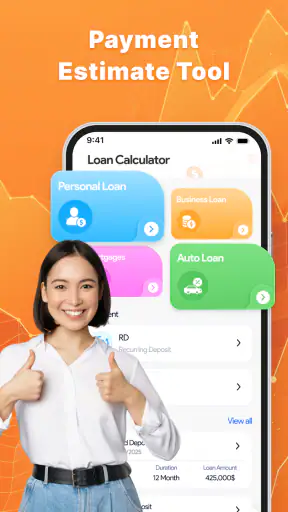
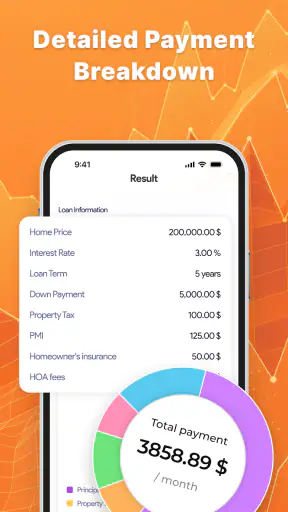
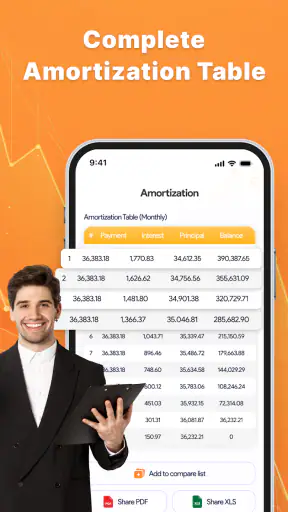
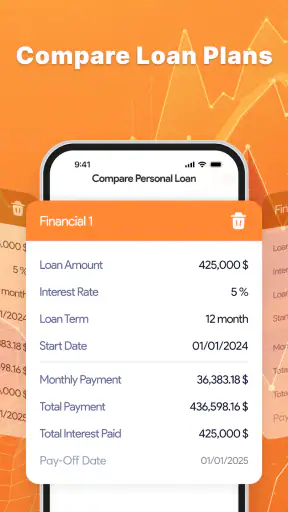
 วิเคราะห์โดย Getfullapps
ถ้าคุณกำลังจะกู้เงินหรือผ่อนของสักชิ้น สิ่งที่น่ากลัวไม่ใช่แค่ดอกเบี้ย แต่คือการมองยอดรายเดือนแล้วคิดว่า “ไหว” ทั้งที่ยอดรวมตลอดสัญญาอาจสูงกว่าที่คาดไว้มาก ผมลองใช้ Loan Calculator: Smart Plan ของ Fergus Games ในฐานะแอปการเงินสำหรับคำนวณค่างวด และพบว่าจุดเด่นของมันอยู่ที่การเปลี่ยนตัวเลขสินเชื่อให้กลายเป็นภาพที่อ่านง่ายขึ้น โดยเฉพาะคนที่ไม่อยากเริ่มจากสูตร EMI หรือเปิดสเปรดชีตเอง
แอปนี้เป็นเครื่องมือคำนวณ ไม่ใช่ผู้ให้กู้และไม่ใช่ช่องทางอนุมัติสินเชื่อ ความแตกต่างนี้สำคัญมาก เพราะผลลัพธ์ที่เห็นควรใช้เพื่อเตรียมตัวและเปรียบเทียบทางเลือก ไม่ควรตีความว่าเป็นข้อเสนอจริงจากสถาบันการเงินใด ผมมองว่านี่เป็นแอปที่เหมาะกับการ “ตรวจความเป็นไปได้เบื้องต้น” มากกว่าการตัดสินใจกู้ทันที
มุมมองแรกต่อแอปที่ช่วยจัดระเบียบเรื่องกู้เงิน
สิ่งที่ผมชอบตั้งแต่เริ่มใช้คือแนวคิดของแอปตรงไปตรงมา: ใส่รายละเอียดสินเชื่อ แล้วดูค่างวดพร้อมตารางผ่อนชำระอย่างเป็นระบบ แทนที่จะต้องคำนวณเองหลายรอบ จุดนี้มีประโยชน์กับคนที่กำลังเปรียบเทียบรถ โทรศัพท์ เครื่องใช้ไฟฟ้า หรือสินเชื่อส่วนบุคคล เพราะการดูแค่ยอดผ่อนต่อเดือนมักทำให้เราเห็นภาพไม่ครบ
การมีตารางผ่อนชำระโดยละเอียดช่วยให้ผมมองเห็นความสัมพันธ์ระหว่างเงินต้น ดอกเบี้ย และยอดคงเหลือในแต่ละช่วงของสัญญาได้ชัดขึ้น นี่เป็นความต่างจากการใช้เครื่องคิดเลขธรรมดาอย่างเห็นได้ชัด เครื่องคิดเลขทั่วไปอาจให้คำตอบเป็นยอดเดียว แต่เครื่องมือนี้ถูกวางแนวทางมาเพื่อให้เราอ่านเส้นทางของหนี้ทั้งก้อน ไม่ใช่เพียงตัวเลขปลายทาง
ในฐานะแอปฟรี การเริ่มต้นใช้งานจึงมีแรงเสียดทานต่ำ คนที่อยากลองคำนวณหลายกรณีไม่จำเป็นต้องตัดสินใจซื้อเครื่องมือก่อน แต่คำว่าใช้ฟรีไม่ได้หมายความว่าควรป้อนข้อมูลทุกอย่างโดยไม่คิด ผมยังแนะนำให้ใช้ตัวเลขประมาณการหรือข้อมูลสินเชื่อที่จำเป็นต่อการคำนวณเท่านั้น โดยเฉพาะเมื่อกำลังทดลองหลายทางเลือก
จุดที่ควรเชื่อใจคือความโปร่งใสของการคำนวณ ไม่ใช่การเชื่อว่าผลลัพธ์คือคำสัญญาจากผู้ให้กู้ ก่อนใช้จริง ผมจะตรวจชื่อแอป ผู้พัฒนา และหน้าจอที่เกี่ยวข้องกับข้อมูลหรือสิทธิ์การเข้าถึงทุกครั้ง หากแอปขอข้อมูลที่ไม่เกี่ยวกับการคำนวณ ผมจะไม่กรอกข้อมูลส่วนนั้นและจะพิจารณาหยุดใช้งานทันที
เหมาะกับใคร และใครควรเลือกวิธีอื่น
กลุ่มที่น่าจะได้ประโยชน์มากที่สุดคือคนที่กำลังตัดสินใจจากข้อเสนอหลายแบบ แต่ยังไม่มีความถนัดด้านการเงิน เช่น พนักงานที่ต้องการดูว่าค่างวดจะกินสัดส่วนรายรับมากแค่ไหน นักศึกษาที่กำลังวางแผนซื้อของชิ้นใหญ่ หรือครอบครัวที่อยากคุยกันด้วยตัวเลขเดียวกันแทนการคาดเดา
บทความที่น่าสนใจให้อ่านต่อ
ผมยังมองว่าแอปนี้เหมาะกับการเตรียมคำถามก่อนคุยกับเจ้าหน้าที่สินเชื่อด้วย ถ้ารู้แล้วว่าระยะเวลาผ่อนที่ยาวขึ้นทำให้ยอดรวมเปลี่ยนอย่างไร เราจะถามเรื่องดอกเบี้ย ค่าธรรมเนียม และเงื่อนไขปิดบัญชีได้ตรงประเด็นขึ้น ไม่ต้องรับข้อมูลทั้งหมดแบบผ่าน ๆ แล้วค่อยกลับมาสงสัยทีหลัง
ในทางกลับกัน คนที่ต้องการตรวจข้อเสนอที่มีค่าธรรมเนียมซับซ้อน ประกันพ่วง ดอกเบี้ยแบบขั้นบันได หรือเงื่อนไขชำระล่วงหน้า ควรใช้แอปนี้เป็นเพียงจุดเริ่มต้น หากสัญญาจริงมีรายละเอียดมากกว่าข้อมูลที่เครื่องคำนวณรองรับ ผลลัพธ์อาจไม่สะท้อนต้นทุนที่แท้จริงทั้งหมด กรณีนี้เอกสารจากผู้ให้กู้หรือสเปรดชีตที่ปรับสูตรเองอาจเหมาะกว่า
วิธีใช้ให้ได้คำตอบที่มีความหมาย
ผมไม่แนะนำให้เริ่มจากการใส่ตัวเลขตามใจแล้วเลือกผลลัพธ์ที่ดูสวยที่สุด วิธีที่ให้ประโยชน์กว่าคือเตรียมข้อมูลจากข้อเสนอจริงก่อน ได้แก่ จำนวนเงินที่ต้องการกู้ อัตราดอกเบี้ย ระยะเวลาผ่อน และรูปแบบการชำระที่ระบุไว้ จากนั้นค่อยสร้างกรณีเปรียบเทียบอีกสองหรือสามแบบ เช่น ผ่อนสั้นลง ผ่อนยาวขึ้น หรือเพิ่มเงินดาวน์
การเปรียบเทียบแบบนี้ทำให้เห็นข้อแลกเปลี่ยนที่มักถูกซ่อนอยู่หลังคำว่า “ค่างวดต่ำ” ระยะเวลานานอาจทำให้รายเดือนเบาลง แต่ยอดดอกเบี้ยรวมอาจสูงขึ้น ส่วนระยะเวลาสั้นอาจประหยัดต้นทุนรวม แต่กดดันกระแสเงินสดในแต่ละเดือนมากกว่า ผมจึงให้ความสำคัญกับทั้งยอดรายเดือนและยอดรวม ไม่ใช่เลือกจากตัวเลขใดตัวเลขหนึ่ง
เคล็ดลับที่ผมคิดว่ามีประโยชน์มากคืออย่าคำนวณเฉพาะกรณีที่ทุกอย่างเป็นไปตามแผน ลองทำสถานการณ์ที่รายรับลดลงชั่วคราว หรือมีค่าใช้จ่ายฉุกเฉินเข้ามาด้วย แม้แอปจะไม่ได้รู้รายรับรายจ่ายทั้งหมดของเรา แต่ผลค่างวดที่ได้สามารถนำไปวางข้างงบประมาณส่วนตัวได้ วิธีนี้ช่วยตอบคำถามสำคัญกว่า “ค่างวดเท่าไร” นั่นคือ “ถ้าเดือนหนึ่งมีค่าใช้จ่ายเพิ่ม เรายังรับภาระนี้ได้หรือไม่”
อีกขั้นตอนหนึ่งคืออ่านตารางผ่อนชำระเป็นช่วง ๆ ไม่จำเป็นต้องไล่ดูทุกบรรทัดตั้งแต่ต้นจนจบ ให้ดูช่วงเริ่มต้น ช่วงกลาง และช่วงใกล้ปิดหนี้ แล้วสังเกตว่าสัดส่วนเงินต้นกับดอกเบี้ยเปลี่ยนไปอย่างไร การอ่านแบบนี้ช่วยให้เห็นว่าการจ่ายหลายเดือนแรกไม่ได้ลดเงินต้นในอัตราเดียวกับช่วงท้ายเสมอไป
สถานการณ์ใช้งานที่พบได้จริง
ลองนึกภาพว่าผมกำลังดูข้อเสนอผ่อนรถมือสองจากสองทางเลือก ทางแรกมีค่างวดดูสบายกว่าเพราะยืดระยะเวลาผ่อน ส่วนทางที่สองต้องจ่ายต่อเดือนสูงกว่าเล็กน้อยแต่จบเร็วกว่า ผมจะป้อนข้อมูลของทั้งสองทางเลือกแยกกัน แล้วดูตารางการชำระ ไม่ใช่ดูแค่ยอด EMI ที่แสดงด้านหน้า
ถ้าทางแรกเหลือเงินในแต่ละเดือนมากกว่า ผมจะนำเงินส่วนต่างไปเทียบกับค่าใช้จ่ายประจำ ค่าซ่อมบำรุง และเงินสำรองฉุกเฉิน ขณะเดียวกันก็จะดูยอดรวมว่าการผ่อนนานขึ้นมีต้นทุนเพิ่มเท่าไร ส่วนทางที่สอง ผมจะถามตัวเองว่ารายได้มีความสม่ำเสมอพอหรือไม่ เพราะค่างวดสูงขึ้นอาจทำให้ความเสี่ยงในชีวิตประจำวันเพิ่ม แม้ยอดรวมจะดูดีกว่า
นี่คือจุดที่แอปช่วยได้ดี: มันทำให้การคุยเรื่องสินเชื่อเริ่มจากตัวเลขที่จับต้องได้ แต่การตัดสินใจยังต้องอาศัยบริบทชีวิตจริงของเราเอง แอปไม่รู้ว่ารถคันนั้นจำเป็นแค่ไหน ไม่รู้ว่ารายได้จะเปลี่ยนหรือไม่ และไม่รู้ว่ามีหนี้ก้อนอื่นอยู่แล้วเท่าไร
อีกกรณีหนึ่งคือการซื้อโทรศัพท์หรือเครื่องใช้ไฟฟ้าที่มีข้อเสนอผ่อนรายเดือน ผมจะคำนวณทั้งราคาซื้อสดและยอดรวมจากแผนผ่อน แล้วตรวจว่ามีค่าธรรมเนียมแยกต่างหากหรือไม่ หากยอดรวมจากสัญญาสูงกว่าราคาที่โฆษณาอย่างมีนัยสำคัญ แอปจะช่วยให้เห็นส่วนต่าง แต่เรายังต้องอ่านเงื่อนไขของร้านหรือผู้ให้บริการเอง
การทำงานให้เป็นกิจวัตรแทนการลองตัวเลขไปเรื่อย ๆ
เมื่อมีข้อเสนอหลายใบ ผมจะใช้ลำดับเดิมทุกครั้งเพื่อไม่ให้ตัวเลขปะปนกัน: เริ่มจากบันทึกวงเงินและอัตราตามเอกสาร แล้วค่อยเปลี่ยนทีละเงื่อนไขเพื่อดูผลที่เกิดขึ้น การขยับทั้งวงเงิน ระยะเวลา และดอกเบี้ยพร้อมกันทำให้แยกไม่ออกว่าอะไรเป็นสาเหตุของค่างวดที่เปลี่ยนไป วิธีนี้ใช้ได้ดีเป็นพิเศษเมื่อมีข้อเสนอจากร้านค้าและธนาคารที่หน้าตาไม่เหมือนกัน
ผมยังตั้งชื่อกรณีด้วยคำที่บอกความแตกต่าง เช่น “วงเงินเดิม-ผ่อนสั้น” แทนการจำจากลำดับที่คำนวณ การกลับมาเปิดดูภายหลังจะได้ไม่หยิบผลผิดไปคุยกับครอบครัวหรือเจ้าหน้าที่ และควรจดสมมติฐานที่ใช้ไว้ด้วยว่าเป็นดอกเบี้ยแบบใด รวมค่าใช้จ่ายอะไรแล้วบ้าง ถ้าข้อมูลต้นทางเปลี่ยน ผลเดิมก็ไม่ควรถูกนำมาเทียบตรง ๆ
ถ้ากำลังประเมินงบครัวเรือน ผมจะไม่ดูว่าค่างวดพอดีกับเงินเหลือในเดือนปกติหรือไม่เพียงอย่างเดียว แต่ลองหักค่าใช้จ่ายที่เกิดไม่สม่ำเสมอออกก่อน เช่น ค่าซ่อมรถหรือค่าเดินทางที่เปลี่ยนไป แล้วดูว่าภาระยังไม่เบียดเงินสำรองเกินไปหรือเปล่า แอปไม่ได้ทำงบประมาณแทนเรา แต่ตัวเลขค่างวดที่คำนวณได้ช่วยให้การทดสอบงบมีจุดตั้งต้นที่ชัดเจน
ความน่าเชื่อถือควรดูจากอะไร
Loan Calculator: Smart Plan พัฒนาโดย Fergus Games และมีผู้ติดตั้งมากกว่าแสนครั้ง พร้อมค่าเฉลี่ย 4.2 จากประมาณหนึ่งพันการให้คะแนน ตัวเลขเหล่านี้ช่วยบอกได้ว่าแอปมีผู้ใช้งานและได้รับการประเมินในระดับหนึ่ง แต่ไม่ได้รับประกันว่าผลลัพธ์ทุกกรณีจะตรงกับสัญญาสินเชื่อทุกประเภท
แอปอยู่ในหมวดการเงินและมีการระบุอายุผู้ใช้เป็นประเภท 3+ ซึ่งทำให้เข้าถึงได้ง่ายในเชิงการจัดหมวดหมู่ อย่างไรก็ตาม อายุที่อนุญาตให้ใช้แอปไม่เท่ากับอายุที่เหมาะสมในการทำสัญญากู้เงินจริง หากผู้ใช้ยังไม่บรรลุนิติภาวะ ผมมองว่าควรใช้เพื่อเรียนรู้หรือคุยกับผู้ปกครองเท่านั้น ไม่ควรนำผลลัพธ์ไปผูกกับการสมัครสินเชื่อโดยลำพัง
รุ่นปัจจุบันคือ 1.0.2 และรองรับระบบปฏิบัติการตั้งแต่ 7.0 ขึ้นไป สำหรับผม ข้อมูลนี้มีประโยชน์ในแง่การตรวจความเข้ากันได้ก่อนติดตั้ง โดยเฉพาะผู้ที่ใช้โทรศัพท์รุ่นเก่า แต่เวอร์ชันของแอปไม่ได้บอกคุณภาพของสูตรคำนวณทั้งหมด ดังนั้นผมยังจะตรวจผลลัพธ์ด้วยการคำนวณซ้ำจากเอกสารหรือเครื่องมืออื่นเมื่อเป็นยอดเงินก้อนใหญ่
เรื่องสิทธิ์และข้อมูลส่วนตัวเป็นจุดที่ผมให้ความสำคัญมากกว่าเรตติ้ง ผมจะดูหน้าขอสิทธิ์ของระบบและนโยบายที่แอปแสดงให้เห็นก่อนกรอกข้อมูล หากมีการขอเข้าถึงรายชื่อ รูปภาพ ตำแหน่ง หรือข้อมูลที่ไม่เกี่ยวกับการคำนวณ ผมจะปฏิเสธสิทธิ์นั้นเท่าที่ระบบอนุญาต และจะไม่ใช้ข้อมูลระบุตัวตนจริงในช่องที่ไม่จำเป็น
สำหรับแอปคำนวณสินเชื่อ ผู้ใช้ควรแยกข้อมูลสองประเภทออกจากกันอย่างชัดเจน: ตัวเลขสมมติสำหรับวางแผน กับข้อมูลส่วนตัวที่ใช้สมัครสินเชื่อ ผมไม่เห็นเหตุผลที่จะใส่เลขบัตรประชาชน รหัสผ่านธนาคาร หรือข้อมูลบัญชีลงในเครื่องคำนวณ หากหน้าจอใดร้องขอข้อมูลเหล่านี้เพื่อแสดงค่างวด ผมจะหยุดและตรวจสอบให้ละเอียดก่อนทำต่อ
จุดที่ต้องระวังระหว่างอ่านผลลัพธ์
ข้อจำกัดสำคัญคือเครื่องคำนวณอาจทำงานได้ดีเมื่อข้อมูลที่ใส่ตรงกับรูปแบบดอกเบี้ยที่รองรับ แต่สินเชื่อในชีวิตจริงไม่ได้มีรูปแบบเดียวทั้งหมด บางข้อเสนอใช้ดอกเบี้ยคงที่ บางข้อเสนออิงยอดคงเหลือ บางแห่งรวมค่าธรรมเนียมไว้ในยอดกู้ และบางแห่งแยกค่าใช้จ่ายออกมา การเลือกประเภทผิดเพียงจุดเดียวทำให้ตัวเลขดูน่าเชื่อถือแต่คลาดเคลื่อนได้
ผมจึงจะไม่ใช้ยอดจากแอปเป็นหลักฐานว่าเจ้าหน้าที่คำนวณผิดทันที หากตัวเลขไม่ตรงกับข้อเสนอจริง ผมจะตรวจสูตร อัตราดอกเบี้ย วิธีคิด และค่าธรรมเนียมก่อน ความต่างเล็กน้อยอาจเกิดจากวิธีปัดเศษหรือวันเริ่มชำระ แต่ความต่างมากควรถือเป็นสัญญาณให้ถามรายละเอียด ไม่ใช่เลือกตัวเลขที่ถูกใจ
อีกเรื่องที่หลายคนมองข้ามคือการชำระล่าช้า การชำระเพิ่มบางงวด หรือการปิดหนี้ก่อนกำหนด ตารางมาตรฐานอาจไม่ได้สะท้อนค่าปรับหรือเงื่อนไขพิเศษเหล่านี้ทั้งหมด ถ้าคุณวางแผนโปะหนี้ ผมแนะนำให้ใช้ผลจากแอปเป็นภาพจำลอง แล้วขอเอกสารจากผู้ให้กู้ที่ระบุยอดปิดบัญชีและค่าธรรมเนียมอย่างชัดเจน
ผมยังอยากให้ผู้ใช้ระวังการตีความคำว่า EMI เพราะค่างวดเท่ากันไม่ได้แปลว่าต้นทุนรวมเท่ากัน และค่างวดต่ำไม่ได้แปลว่าดีที่สุดเสมอไป การดูตารางผ่อนช่วยลดความเข้าใจผิดได้ แต่ไม่สามารถแทนการอ่านสัญญา โดยเฉพาะบรรทัดเล็ก ๆ เกี่ยวกับค่าธรรมเนียม ประกัน และการผิดนัด
การควบคุมข้อมูลและการตัดสินใจของผู้ใช้
จุดแข็งของเครื่องมือประเภทนี้คือผู้ใช้สามารถทดลองหลายสมมติฐานด้วยตัวเอง ไม่ต้องรอให้เจ้าหน้าที่เลือกตัวเลขให้ดูเพียงแบบเดียว ผมชอบใช้ความยืดหยุ่นนี้เพื่อทำ “ขอบเขตที่รับได้” เช่น ตั้งค่างวดสูงสุดที่ยังไม่กระทบเงินสำรอง แล้วค่อยย้อนกลับไปดูว่าต้องลดวงเงินหรือเปลี่ยนระยะเวลาผ่อนอย่างไร
อย่างไรก็ตาม การมีตัวเลือกมากก็ทำให้เกิดอคติได้ง่าย เราอาจลองหลายชุดจนเจอผลลัพธ์ที่ค่างวดต่ำที่สุด แล้วลืมดูยอดรวม ผมจึงจดผลลัพธ์ของแต่ละกรณีลงในโน้ตด้วยชื่อที่ชัดเจน เช่น “ผ่อนสั้น” “ผ่อนกลาง” และ “ผ่อนยาว” พร้อมบันทึกอัตราดอกเบี้ยและค่าธรรมเนียมที่ใช้ วิธีนี้ช่วยป้องกันการจำสลับกันเมื่อกลับมาเปรียบเทียบภายหลัง
ถ้าต้องใช้แอปบนโทรศัพท์ร่วมกับคนอื่น ผมจะหลีกเลี่ยงการบันทึกข้อมูลที่ระบุตัวตนได้ และจะล้างช่องกรอกหลังใช้งาน โดยเฉพาะเครื่องที่ใช้ร่วมกับสมาชิกครอบครัวหรือเพื่อน นี่ไม่ใช่เพราะผมสรุปว่าแอปจัดการข้อมูลอย่างไร แต่เป็นแนวปฏิบัติพื้นฐานที่ช่วยให้ผู้ใช้ควบคุมข้อมูลของตัวเองได้มากขึ้น
สำหรับผู้ใช้ที่ต้องการความแม่นยำระดับงานบัญชี สเปรดชีตยังมีข้อได้เปรียบ เพราะสามารถเพิ่มค่าธรรมเนียม วันชำระไม่ตรงรอบ การจ่ายเงินก้อน และสถานการณ์ผิดนัดได้ละเอียดกว่า ส่วนผู้ใช้ทั่วไปที่ต้องการคำตอบเร็วและอ่านง่าย แอปนี้น่าจะสะดวกกว่า โดยเฉพาะในช่วงก่อนตัดสินใจว่าจะขอใบเสนอราคาแบบใด
จากผลคำนวณไปสู่บทสนทนาที่มีประโยชน์
ผมมักใช้ตัวเลขที่ได้เป็นรายการคำถาม ไม่ใช่คำตอบสุดท้าย ตัวอย่างเช่น หากตารางแสดงยอดรวมต่างจากที่คาด ผมจะถามว่าดอกเบี้ยคิดจากยอดแบบใด มีค่าใช้จ่ายที่นำไปรวมในวงเงินหรือไม่ และการชำระงวดแรกเริ่มเมื่อไร การถามจากจุดที่เห็นในตารางทำให้คุยกับผู้ให้กู้ได้เฉพาะเจาะจงกว่าการถามกว้าง ๆ ว่า “มีค่าใช้จ่ายอะไรบ้าง”
ในกรณีที่ผู้ขายเสนอส่วนลดเมื่อจ่ายสด ผมจะวางส่วนลดนั้นเทียบกับต้นทุนของการผ่อน แทนที่จะมองเพียงว่ามีเงินสดพอซื้อหรือไม่ หากเลือกผ่อนเพราะต้องรักษาเงินสำรองไว้ ก็ยังควรชั่งน้ำหนักว่าต้นทุนเพิ่มนั้นคุ้มกับสภาพคล่องที่ได้มาหรือเปล่า นี่เป็นการใช้ผลคำนวณร่วมกับการตัดสินใจในชีวิตจริง ไม่ใช่ให้ตัวเลขตัดสินแทนทั้งหมด
คำตอบที่ควรรู้ก่อนติดตั้ง
ถ้าถามว่าแอปนี้ใช้แทนคำแนะนำจากผู้ให้กู้ได้หรือไม่ คำตอบของผมคือไม่ได้ มันช่วยคำนวณและจัดภาพรวม แต่ไม่สามารถยืนยันการอนุมัติ เงื่อนไขเฉพาะบุคคล หรือค่าใช้จ่ายที่อยู่นอกตัวเลขที่เราป้อน ผู้ใช้ควรนำผลไปเทียบกับเอกสารจริงทุกครั้ง
ถ้าถามว่าควรใส่ข้อมูลอะไร ผมจะเริ่มจากข้อมูลที่จำเป็นต่อสูตรเท่านั้น และใช้ตัวเลขจากข้อเสนอที่ต้องการเปรียบเทียบ ไม่ใส่ข้อมูลลับ เช่น รหัสผ่านหรือข้อมูลยืนยันตัวตน หากหน้าจอหรือกระบวนการใดทำให้รู้สึกว่าต้องเปิดเผยเกินความจำเป็น ผมจะไม่ฝืนใช้งาน
ถ้าถามว่าเหมาะกับการเปรียบเทียบสินเชื่อหลายแบบหรือไม่ เหมาะในระดับการเปรียบเทียบค่างวดและตารางชำระ โดยเฉพาะเมื่อเงื่อนไขของแต่ละแบบอยู่ในรูปแบบที่คำนวณได้ใกล้เคียงกัน แต่ควรแยกค่าธรรมเนียม ประกัน และข้อกำหนดพิเศษออกมาอ่านเอง
ถ้าถามว่าควรเลือกแอปนี้แทนสเปรดชีตหรือไม่ ผมจะเลือกตามงาน ถ้าต้องการคำตอบเร็วบนโทรศัพท์และยังอยู่ในขั้นสำรวจ แอปมีความคล่องตัวกว่า ถ้าต้องการสร้างแบบจำลองละเอียด เก็บประวัติหลายข้อเสนอ หรือปรับสูตรเฉพาะ สเปรดชีตเหมาะกว่า
บทสรุปแบบระมัดระวัง
โดยรวมแล้ว Loan Calculator: Smart Plan เป็นแอปการเงินฟรีที่มีประโยชน์สำหรับคนต้องการทำความเข้าใจค่างวดและยอดรวมก่อนคุยเรื่องสินเชื่อจริง จุดเด่นของมันไม่ใช่การทำให้การกู้เงินดูง่ายจนไม่มีความเสี่ยง แต่คือการช่วยให้เราเห็นตัวเลขหลายมุมและตั้งคำถามได้ดีขึ้น
ผมแนะนำให้ใช้มันเป็นเครื่องมือวางแผนสามขั้นตอน: คำนวณข้อเสนอเบื้องต้น เปรียบเทียบสถานการณ์ที่ผ่อนสั้นหรือยาว และตรวจผลกับเอกสารจริงก่อนเซ็นสัญญา หากทำครบทั้งสามขั้น แอปจะมีคุณค่ามากกว่าการกดดูยอด EMI เพียงครั้งเดียว
แต่ถ้าคุณต้องการระบบจัดการหนี้ส่วนตัว การติดตามค่าใช้จ่าย การนำเข้ารายการธนาคาร หรือการวิเคราะห์สัญญาที่มีค่าธรรมเนียมซับซ้อน แอปเฉพาะทางหรือสเปรดชีตอาจตอบโจทย์กว่า ผมไม่มองว่านี่เป็นข้อเสียร้ายแรง เพราะหน้าที่หลักของแอปชัดเจน เพียงแต่ผู้ใช้ต้องไม่ขอให้เครื่องมือคำนวณทำงานเกินขอบเขตของมัน
สำหรับผม ความคุ้มค่าที่แท้จริงอยู่ที่การทำให้ผู้ใช้หยุดคิดก่อนกู้ เมื่อเห็นตารางผ่อนและยอดรวมอย่างเป็นรูปธรรม เรามีโอกาสถามตัวเองได้ดีขึ้นว่าเงินก้อนนี้จำเป็นแค่ไหน ภาระรายเดือนเหมาะกับชีวิตหรือไม่ และมีทางเลือกที่ต้นทุนต่ำกว่าหรือเปล่า ถ้าคุณใช้ด้วยท่าทีตรวจสอบ ไม่กรอกข้อมูลอ่อนไหวเกินจำเป็น และยืนยันทุกอย่างกับผู้ให้กู้ก่อนตัดสินใจ แอปนี้ก็เป็นจุดเริ่มต้นที่ใช้งานได้จริงสำหรับการวางแผนสินเชื่อ
ข้อดี
- คำนวณค่างวดและดอกเบี้ยได้รวดเร็ว ช่วยวางแผนการเงินเบื้องต้น
- ปรับยอดกู้ อัตราดอกเบี้ย และระยะเวลาได้ง่าย
- เหมาะสำหรับเปรียบเทียบแผนสินเชื่อหลายรูปแบบ
- อินเทอร์เฟซเรียบง่าย ผู้ใช้ใหม่เรียนรู้ได้ไม่ยาก
- ช่วยประเมินภาระผ่อนก่อนตัดสินใจยื่นกู้จริง
ข้อเสีย
- ผลคำนวณอาจไม่รวมค่าธรรมเนียมและค่าใช้จ่ายจากสถาบันการเงิน
- อัตราดอกเบี้ยจริงอาจแตกต่างจากค่าที่แอปใช้คำนวณ
- ไม่ใช่เครื่องมืออนุมัติสินเชื่อหรือคำแนะนำทางการเงิน
- ฟีเจอร์บางอย่างอาจต้องเชื่อมต่ออินเทอร์เน็ตหรือมีโฆษณา
- ผู้ใช้ต้องกรอกข้อมูลเอง จึงเสี่ยงคำนวณผิดหากป้อนตัวเลขไม่ถูกต้อง
คำถามที่พบบ่อยเกี่ยวกับ Loan Calculator: Smart Plan
Loan Calculator: Smart Plan คือแอปอะไร และเหมาะกับใคร?
Loan Calculator: Smart Plan เป็นแอปสำหรับคำนวณและวางแผนสินเชื่อ ช่วยประเมินค่างวดรายเดือน ดอกเบี้ยรวม ระยะเวลาผ่อน และยอดชำระทั้งหมดจากข้อมูลที่ผู้ใช้กรอก เหมาะสำหรับผู้ที่กำลังเปรียบเทียบสินเชื่อบ้าน รถยนต์ สินเชื่อส่วนบุคคล หรือวางแผนงบประมาณก่อนยื่นกู้ อย่างไรก็ตาม ผลลัพธ์เป็นเพียงการประมาณการ ไม่ใช่ข้อเสนออนุมัติสินเชื่อจากธนาคารหรือสถาบันการเงินโดยตรง
ต้องเตรียมข้อมูลอะไรบ้างก่อนใช้ Loan Calculator: Smart Plan?
โดยทั่วไปควรเตรียมวงเงินกู้ อัตราดอกเบี้ย ระยะเวลาผ่อน และเงินดาวน์ หากเป็นการคำนวณสินเชื่อที่มีค่าใช้จ่ายเพิ่มเติม อาจต้องพิจารณาค่าธรรมเนียม ประกัน หรือค่าใช้จ่ายอื่นที่เกี่ยวข้องด้วย ความแม่นยำของผลลัพธ์ขึ้นอยู่กับข้อมูลที่กรอก หากไม่แน่ใจว่าอัตราดอกเบี้ยเป็นแบบคงที่หรือลดต้นลดดอก ควรตรวจสอบเงื่อนไขจากผู้ให้บริการสินเชื่อก่อน
ผลการคำนวณจากแอปแม่นยำแค่ไหน และใช้ยื่นกู้ได้หรือไม่?
ผลลัพธ์จาก Loan Calculator: Smart Plan มีประโยชน์สำหรับการประเมินเบื้องต้นและเปรียบเทียบทางเลือกต่าง ๆ แต่ยอดจริงอาจแตกต่างจากผลคำนวณในแอป เนื่องจากแต่ละสถาบันการเงินใช้อัตราดอกเบี้ย วิธีคิดดอกเบี้ย ค่าธรรมเนียม และเงื่อนไขการอนุมัติไม่เหมือนกัน ดังนั้นไม่ควรใช้ตัวเลขในแอปเป็นเอกสารยืนยันการกู้หรือหลักประกันว่าจะได้รับอนุมัติ
แอปสามารถคำนวณสินเชื่อหลายรูปแบบหรือปรับแผนการผ่อนได้หรือไม่?
ความสามารถของแอปขึ้นอยู่กับเวอร์ชันและระบบที่ติดตั้ง แต่โดยแนวคิดแล้ว Loan Calculator: Smart Plan ช่วยให้ผู้ใช้ทดลองเปลี่ยนวงเงิน อัตราดอกเบี้ย เงินดาวน์ และระยะเวลาผ่อน เพื่อดูผลกระทบต่อค่างวดและดอกเบี้ยรวมได้ การลองหลายสถานการณ์ช่วยให้เห็นว่าแผนใดเหมาะกับรายได้มากกว่า อย่างไรก็ตาม ควรตรวจสอบรายละเอียดฟังก์ชันจริงในหน้าดาวน์โหลดหรือภายในแอปก่อนใช้งาน
Loan Calculator: Smart Plan ปลอดภัยหรือไม่ และมีค่าใช้จ่ายในการใช้งานหรือเปล่า?
ก่อนดาวน์โหลดควรตรวจสอบชื่อผู้พัฒนา สิทธิ์การเข้าถึงที่แอปร้องขอ นโยบายความเป็นส่วนตัว และรีวิวจากผู้ใช้งานใน Google Play หรือ App Store แอปประเภทเครื่องคำนวณมักไม่จำเป็นต้องขอข้อมูลส่วนตัวที่ละเอียดอ่อน หากแอปมีโฆษณา การซื้อภายในแอป หรือฟังก์ชันพรีเมียม ควรอ่านเงื่อนไขให้ชัดเจน และหลีกเลี่ยงการกรอกข้อมูลบัญชีธนาคาร รหัสผ่าน หรือข้อมูลสำคัญที่ไม่จำเป็น

Loan Calculator: Smart Plan
เว็บไซต์นี้นำเสนอข้อมูลอิสระเกี่ยวกับแอปของบุคคลที่สาม และไม่มีส่วนเกี่ยวข้องกับ เป็นเจ้าของ พัฒนา หรือจัดจำหน่ายแอปใดๆ ที่นำเสนอในเว็บไซต์นี้ ชื่อ โลโก้ และเครื่องหมายการค้าของแอปเป็นทรัพย์สินของเจ้าของแต่ละราย รายละเอียดของนักพัฒนามีไว้เพื่อใช้อ้างอิง โปรดติดต่อนักพัฒนาโดยตรงผ่าน hoangtran68889@gmail.com เยี่ยมชม https://smartloan355fy17.netlify.app/ หรืออ่าน https://smartloann355fy17.netlify.app/policy ของนักพัฒนา